Cum s-a mișcat volumul în T3 2026?
Analiza pieței farmaceutice din România: tendințe și evoluții în al treilea trimestru
Știri de ultimă oră
 Pacienții cronici riscă să rămână fără tratament din cauza birocrației!
 De ce informația medicală corectă nu garantează că pacientul va înțelege
 ADEM devine AccesMed: Un nou nume pentru accesul mai facil la tratamente
 Fără dulciuri în timpul antibioticelor: cum îți protejezi flora intestinală
Conform datelor furnizate de Cegedim Customer Information în cadrul raportului Pharma & Hospital Report, piața românească a înregistrat în perioada cuprinsă între octombrie 2025 și septembrie 2026 un volum total de 659,3 milioane de cutii de medicamente livrate pacienților. Această cifră reprezintă o scădere de 5,6% comparativ cu anul anterior, perioadă de referință fiind octombrie 2024 – septembrie 2025.
Deși numărul total de zile de tratament a cunoscut o reducere nesemnificativă de doar 1,0%, această tendință a fost generată de evoluțiile din ambele canale de distribuție, atât retail, cât și spital.
Din punct de vedere al valorii, piața a atins o sumă de 39,00 miliarde lei, echivalent cu 7,56 miliarde euro la preț de distribuție, înregistrând o creștere de 6,5% față de perioada comparativă.
Dacă se izolează efectul programelor de tip cost-volum-rezultat (CVR) și cost-volum (CV), se constată o creștere de 9,3% pentru medicamentele pe bază de prescripție eliberate din farmaciile publice, ajungând la o valoare de 20,86 miliarde lei (4,05 miliarde euro). Raportul Pharma & Hospital, considerat sursa de referință pentru analiza sectorului farmaceutic în România, este publicat neîncetat din anul 1996.
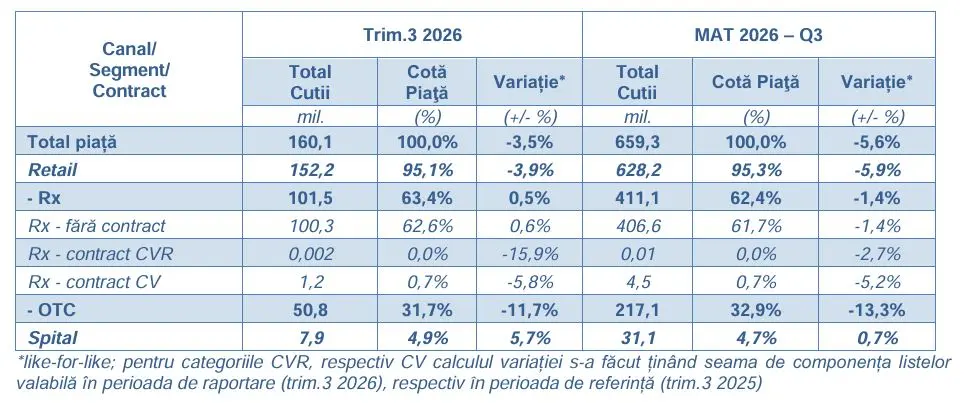
În ceea ce privește dinamica volumului în al treilea trimestru al anului 2026, totalul a atins 160,1 milioane de cutii, o cifră cu 3,5% inferioară celei înregistrate în trimestrul corespunzător al anului 2025, în condiții de structură comparabilă a pieței. Această scădere a fost cauzată de o reducere de 3,9% în canalul de retail, în timp ce sectorul spitalicesc a înregistrat o creștere de 5,7%.
Analizând segmentele specifice, în farmaciile publice, creșterea volumului pentru medicamentele cu prescripție medicală a fost de doar 0,5%, în timp ce produsele fără prescripție (medicamente și suplimente) au scăzut cu 11,7%.
Pe durata celor 12 luni analizate, volumul total al consumului a scăzut față de perioada anterioară.
Concret, medicamentele pe bază de rețetă eliberate din farmacii au atins 411,1 milioane de cutii (scădere de 1,4%), în timp ce produsele fără prescripție au totalizat 217,1 milioane de cutii (scădere de 13,3%).
Pe de altă parte, volumul din spitale a crescut ușor, cu 0,7%, ajungând la 31,1 milioane de cutii.
Deși volumul a înregistrat performanțe negative, valoarea monetară a pieței a crescut semnificativ. În al treilea trimestru al anului 2026, valoarea totală a atins 10,07 miliarde lei, o cifră cu 9,4% superioară celei din trimestrul corespunzător al anului 2025.
Această creștere a fost impulsionată de performanțele din retail (+7,9%) și din spital (+16,8%). În interiorul canalului de retail, segmentul cu prescripție medicală a crescut cu 12,6%, în timp ce segmentul fără prescripție a scăzut cu 6,3%. Medicamentele cu prescripție din farmacii, cu excepția celor acoperite de contractele de tip CV/CVR, au înregistrat un avans de 10,8%.
Pe termen lung, valoarea totală a pieței a fost de 39,00 miliarde lei, cu o creștere de 6,5%.
Ce spun datele despre grupele terapeutice!
Detaliind pe segmente, medicamentele cu prescripție din farmacii au atins 25,01 miliarde lei (+10,7%), produsele fără prescripție 7,49 miliarde lei (-7,9%), iar sectorul spitalicesc 6,50 miliarde lei (+10,4%).
Excludând impactul programelor CVR/CV, care reprezintă aproximativ 4,15 miliarde lei, piața de medicamente cu prescripție a crescut cu 9,3%, ajungând la 20,86 miliarde lei.
Din perspectiva grupelor terapeutice, primele șapte categorii majore răspund de 84,4% din volumul total și de 83,5% din valoarea pieței. În ultimele 12 luni, creșteri în volum s-au înregistrat exclusiv pentru grupele de medicamente antineoplazice și imunomodulatoare (+3,2%) și pentru cele destinate sistemului cardiovascular (+0,4%). În ceea ce privește valoarea, aceleași grupe au depășit media pieței de 6,5%: antineoplazicele au crescut cu 15,5%, cele pentru sistemul digestiv și metabolism cu 8,2%, iar cele pentru sistemul cardiovascular cu 7,6%.
Celelalte grupe s-au situat sub media.
Astfel, medicamentele anti-infecțioase au crescut cu 6,4%, cele pentru sistemul nervos cu 2,5%, în timp ce cele pentru sistemul musculo-scheletic au scăzut cu 4,1%, iar cele pentru afecțiuni respiratorii cu 7,0%.
În clasamentul primelor corporații după volum, în al treilea trimestru al anului 2026, primii trei jucători rămân aceiași: Sun Pharma (inclusiv Terapia) pe primul loc cu 17,5 milioane de unități, urmat de Zentiva (inclusiv Labormed și Alvogen) cu 12,9 milioane și Servier (inclusiv Egis) cu 11,8 milioane. Pe termen lung, componența primelor zece corporații nu s-a modificat. Sun Pharma conduce cu 70,6 milioane de unități, urmată de Zentiva cu 57,5 milioane și Servier cu 46,0 milioane. Restul topului 10 include Viatris (32,4 mil.), Krka D.
D. (31,1 mil.), Antibiotice (24,5 mil.), Menarini (22,7 mil.), Gedeon Richter (18,7 mil.), Biofarm (16,5 mil.) și CD&R (15,9 mil.). Concentrarea pieței este ridicată: primele 10 companii dețin 50,9% din volum, iar primele 20 dețin 68,1%.
În ceea ce privește valoarea monetară, ierarhia primelor trei corporații nu s-a schimbat în al treilea trimestru al anului 2026. AstraZeneca ocupă primul loc cu 623,6 milioane de lei, urmată de Sun Pharma cu 439,8 milioane de lei și de Zentiva cu 371,0 milioane de lei.
Pe termen lung, clasamentul rămâne similar: AstraZeneca conduce cu 2.317,0 milioane de lei, urmată de Sun Pharma cu 1.763,4 milioane și de Zentiva cu 1.534,8 milioane.
Topul primilor zece este completat de Johnson & Johnson (1.505,7 mil. lei), Servier (1.370,2 mil. lei), Merck & Co (1.364,7 mil.
lei), Pfizer (1.262,3 mil. lei), Eli Lilly (1.230,9 mil. lei), Sanofi (1.228,7 mil.
lei) și Novartis (1.213,7 mil. lei). Primele zece companii dețin 37,9% din valoarea pieței, iar primele 20 dețin 57,8%.
Toate cifrele sunt exprimate la preț de achiziție în farmacie (PPP).